11.09.2026
Gelpante Anhebung der Alkoholsteuer
11.09.2026
Entlastungsbetrag für Alleinerziehende im Nestmodell?
11.09.2026
Wann Beiträge an einen Schulförderverein als Schulgeld abziehbar sind
04.09.2026
Steuertermine September 2026
04.09.2026
Minijob: Was ab 2027 zu beachten ist
04.09.2026
Abgrenzung: Herstellungskosten oder Erhaltungsaufwand
04.09.2026
Ist-Besteuerung bei der Umsatzsteuer
28.08.2026
Anschaffungskosten: Änderung der Wertverhältnisse
28.08.2026
Anschaffungskosten: unangemessene Höhe
28.08.2026
Fahrtkosten zur Pflege eines Angehörigen: Zwangsläufigkeit
Grundstücksbewertung: Kellerräume als Wohnfläche
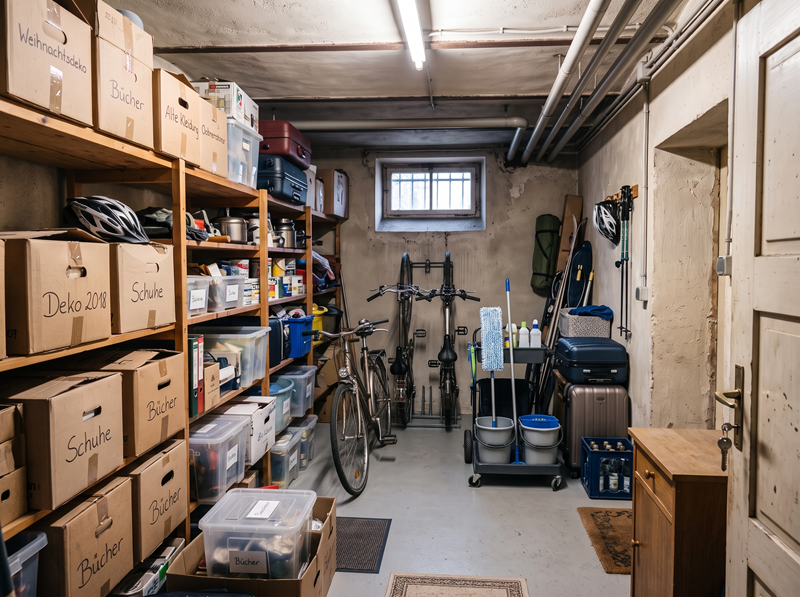
Der Grundsteuerwert ist im typisierten Ertragswertverfahren anhand der Wohnflächenverordnung (WoFlV) zu berechnen. Das Finanzgericht hat entschieden, dass Kellerräume, die nicht für Wohnzwecke ausgebaut wurden, als Zubehörräume bei der Berechnung nicht mit einzubeziehen sind.
Praxis-Beispiel:
Im vorliegenden Fall geht es um die Frage, ob die Fläche eines im Keller gelegenen Raums einzubeziehen ist. Die Wohnfläche in den oberirdischen Geschossen des Einfamilienhauses beläuft sich auf 147,31 m² (Innenräume 144,31 m² zuzüglich 25% der Terrassenfläche von 12 m²). Im Keller, der vollständig unterhalb des Bodenniveaus liegt, befindet sich ein 26,44 m² großer Raum, der eine Höhe von 2,10 m hat, beheizbar ist und über ein 0,45 m x 0,95 m großes Fenster verfügt. Er wird nur über einen Lichtschacht, der mit einem Gitter abgedeckt ist, vom Tageslicht erreicht und belüftet. Bei der Bewertung im typisierten Verfahren legte das Finanzamt eine Wohnfläche von 147 m² zuzüglich 26 m² Kellerraum zugrunde, insgesamt also 173 m².
Ein Einfamilienhaus ist im typisierten Ertragswertverfahren nach der Wohnflächenverordnung zu bewerten (§ 250 Abs. 2 Nr. 1 BewG). Danach ermittelt sich der Grundsteuerwert aus der Summe des kapitalisierten Reinertrags (Barwert des Reinertrags) und des abgezinsten Bodenwerts. Nach Auffassung des Finanzgerichts hat das Finanzamt den kapitalisierten Reinertrag unzutreffend berechnet, soweit es die Grundfläche des Kellerraums in die maßgebliche Wohnfläche einbezogen hat. Das Finanzgericht verweist darauf, dass die Wohnfläche im Rahmen der Grundsteuerwertfeststellung im typisierten Ertragswertverfahren anhand der Wohnflächenverordnung zu berechnen ist. Kellerräume, die nicht zum dauernden Aufenthalt für Wohnzwecke ausgebaut wurden, sind hierbei als Zubehörräume nicht einzubeziehen (§ 2 Abs. 3 Nr. 1 Buchst. a. WoFIV). Der Kellerraum wurde als Lagerraum genutzt, der nicht zu Wohnzwecken nutzbar und somit als typischer Zubehörraum zu qualifizieren ist. Es lag keine Nutzungsmöglichkeit zu Wohnzwecken vor, weil kein Bodenbelag und nur ein unzureichend geeignetes Fenster zur Belüftung und Beleuchtung vorhanden war.
Auch in der Fachliteratur wird überwiegend die Auffassung vertreten, dass die maßgebliche Wohnfläche nach der Wohnflächenverordnung zu ermitteln ist. Damit sind Kellerräume nicht einzubeziehen, wenn sie nicht zum dauernden Aufenthalt für Wohnzwecke ausgebaut wurden.
Bron: Finanzgerichte | Entscheidung | Gerichtsbescheid, FG Berlin-Brandenburg, 3 K 3118/25 | 03.03.2026